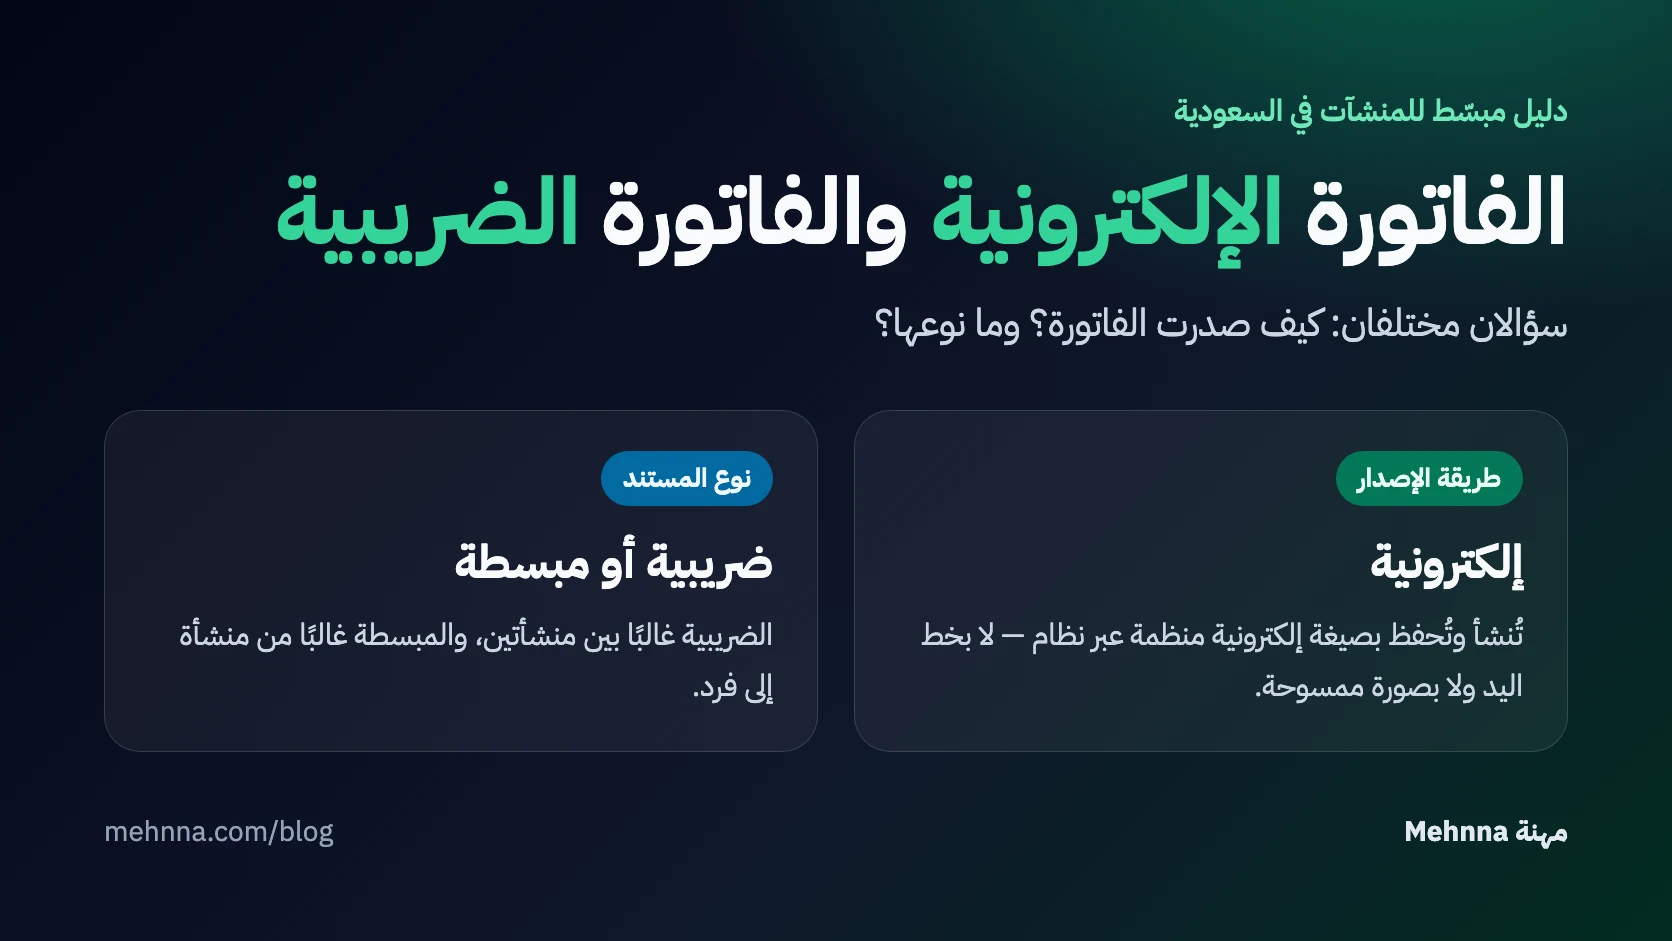
الفرق بين الفاتورة الإلكترونية والفاتورة الضريبية يتعلق بطريقة الإصدار ونوع المستند. وفقًا لهيئة الزكاة والضريبة والجمارك، يصدر البائع الفاتورة الإلكترونية ويحفظها بصيغة إلكترونية منظمة، وتحتوي متطلبات الفاتورة الضريبية. وتشمل الفوترة الإلكترونية الفاتورة الضريبية والفاتورة الضريبية المبسطة. لذلك يمكن أن تكون فاتورتك ضريبية وإلكترونية في الوقت نفسه.
الفرق بين الفاتورة الإلكترونية والضريبية يبدأ من طريقة الإصدار
اطلب من الموظف أن يريك كيف أنشأ الفاتورة وحفظها. وجود اسم المنشأة والرقم الضريبي على مستند أرسله بالبريد لا يجيب عن هذا السؤال.
وفقًا للهيئة، يصدر المكلف الفاتورة الإلكترونية ويحفظها بصيغة منظمة عبر نظام إلكتروني. وتستبعد الهيئة الفاتورة المكتوبة بخط اليد أو المصورة بالماسح الضوئي من هذا التعريف (تعريف الفاتورة الإلكترونية).
قد تستلم نسخة مقروءة من فاتورة أنشأها نظام إلكتروني، وقد تستلم صورة فاتورة ورقية تبدو مماثلة لها. افحص مصدر المستند وطريقة حفظه قبل الحكم على الامتثال من مظهره.
لهذا، عند شرح الفرق بين الفاتورة الإلكترونية والفاتورة الضريبية لفريقك، افصل سؤال طريقة الإنشاء عن سؤال النوع:
- اطلب عرض الفاتورة داخل النظام.
- راجع تصنيفها المحاسبي والقانوني.
- أما شعار المنشأة أو تنسيق الطباعة فهما خارج هذه المقارنة.
ما الفرق بين الفاتورة المبسطة والفاتورة الضريبية؟
بحسب هيئة الزكاة والضريبة والجمارك، تصدر الفاتورة الضريبية غالبًا بين منشأة وأخرى (B2B)، وتصدر المبسطة غالبًا من منشأة إلى فرد (B2C)، ولكل نوع عناصره المطلوبة. تستخدم الهيئة كلمة "غالبًا"، ولذلك يحتاج تحديد النوع إلى مراجعة المعاملة ومتطلباتها.
قبل إصدار المستند، اسأل العميل عن الجهة المشترية والبيانات التي ستسجل باسمها العملية. شراء الموظف لحساب شركته يحتاج انتباهًا مختلفًا عن شرائه لحسابه الشخصي، حتى لو وقف أمام نقطة البيع نفسها.
- اجمع بيانات المشتري قبل اعتماد الإجراء داخل منشأتك.
- راجع مع محاسبك الحقول المطلوبة لهذا النوع، بدل تعديل القالب بعد اعتراض العميل.
- تذكر أن الإلكترونية تشمل النوعين، كما أن اسم القالب في البرنامج يحتاج مراجعة مقابل محتواه وطريقة التعامل معه.
لا تعتمد عددًا موحدًا للحقول دون بيان نوع الفاتورة ومرحلتها؛ فالرقم الضريبي وبيانات المشتري لهما وظيفة مختلفة عن المعرّف الفريد أو الختم التشفيري، وخلطها في قائمة واحدة بلا شروط يصعّب عمل موظفيك.
هل تخضع كل فاتورة لمتطلبات الفوترة الإلكترونية؟
وفقًا للهيئة، يرتبط الإلزام بالأشخاص الخاضعين للائحة الفوترة الإلكترونية وبالمتطلبات المطبقة عليهم. لذلك ابدأ بتحديد نطاق خضوع منشأتك، ثم راجع متطلبات الإصدار والحفظ وإشعار الربط.
لا تختَر برنامجًا محاسبيًا كاملًا اعتمادًا على عنوان مقالة عن الفواتير. حدّد احتياجك التشغيلي أولًا، ثم اختر الحل الذي يفي بالمتطلبات المنطبقة عليك، فقد تحتاج وظيفة فوترة محددة وسريعة للورشة، بينما تحتاج منشأة أخرى إدارة المخزون المعقد.
وهنا تظهر حدود المقارنة: فهم المصطلحين يساعدك على طرح الأسئلة، لكنه لا يثبت خضوع منشأة بعينها أو موعد إلزامها. اطلب من المسؤول عن الحسابات الاحتفاظ بإشعار الهيئة مع مستندات إعداد النظام، وإن غاب الإشعار أو التبس نطاقه، راجع الهيئة مباشرة.
الفرق بين الفاتورة الإلكترونية والضريبية عند الربط بمنصة فاتورة
بدأت الهيئة مرحلة الإصدار والحفظ في 4 ديسمبر 2021، ثم بدأت الربط والتكامل تدريجيًا في 1 يناير 2023. وتوضح أنها تشعر المكلفين المستهدفين بالمرحلة الثانية قبل الإلزام بستة أشهر على الأقل.
| وجه المقارنة | مرحلة الإصدار والحفظ (المرحلة الأولى) | مرحلة الربط والتكامل (المرحلة الثانية) |
|---|---|---|
| تاريخ البداية | 4 ديسمبر 2021 | 1 يناير 2023 (تدريجيًا بحسب المجموعات) |
| العمل المطلوب | إصدار الفواتير وحفظها إلكترونيًا عبر نظام يستوفي متطلبات الهيئة | ربط نظام الفوترة مباشرة مع منصة فاتورة التابعة للهيئة |
| الفاتورة الضريبية (B2B) | إصدار وحفظ إلكتروني وفق الحقول الإلزامية | تتطلب اعتماد الهيئة ومشاركتها قبل تسليمها للمشتري |
| الفاتورة المبسطة (B2C) | إصدار وحفظ مع تضمين رمز QR بالحقول المطلوبة | مشاركتها وإبلاغ الهيئة بها خلال 24 ساعة من الإصدار |
بالنسبة للمشمول بالربط، يحدد نوع الفاتورة توقيت التعامل مع منصة فاتورة:
- يشارك البائع الفاتورة الضريبية بعد اعتماد الهيئة.
- يرسل الفاتورة المبسطة ضمن مهلة الإبلاغ المحددة (24 ساعة).
راجع هذا الفرق مع مزود النظام أثناء تجربة الإصدار، واطلب مشاهدة رد المنصة وتفسيره. مهلة الإشعار البالغة 6 أشهر تتيح لك تجربة النظام قبل موعد الإلزام، فلا تؤجل اختبار الحسابات إلى يوم الربط الفعلي.
أخطاء الفوترة الإلكترونية التي يواجهها الممارسون وكيفية معالجتها
يمكنك فهم الفرق النظري، ثم تواجه مشكلة تقنية تعطل قبول الفاتورة لدى العميل أو لدى منصة فاتورة. هذه أربع حالات شائعة، وتجد تشخيص أخطاء الربط نفسها (الشهادة والعداد والبصمة) في تشريح أخطاء الربط مع زاتكا:
1. اختلاف مبالغ المطبوع ورمز الاستجابة السريعة (QR)
- الخطأ: تسليم العميل نسخة تظهر مبالغ تختلف عما يقرؤه الماسح في رمز QR.
- السبب: تفاوت أسلوب التقريب بين النسخة المعروضة والبيانات المضمَّنة في رمز QR وملف الفاتورة.
- الحل العملي: قارن النسخة المقروءة بما يقرؤه الماسح من الرمز قبل تعميم الإعدادات، واطلب من مزود نظام الفوترة مطابقة التقريب الحسابي.
2. استخراج الضريبة من السعر الشامل بطريقة لا تطابق الإجمالي
- الخطأ: احتساب البنود بطريقة تُنتج إجماليًا يختلف عن حاصل جمع البنود الفردية.
- السبب: تقريب المبالغ أثناء استخراج السعر غير الشامل من السعر الشامل في كل سطر.
- الحل العملي: اختبر معادلة الحساب مع المحاسب المعتمد لديك، وثّق أسلوب التقريب المعتمد برمجياً ولا تعدل الأرقام يدوياً لإخفاء الخطأ.
3. تغيير الكمية في الملف الإلكتروني لإخفاء الفرق
- الخطأ: إرسال كمية أو سعر مختلف في ملف XML مع إبقاء الكمية الأصلية في النسخة الورقية المطبوعة.
- السبب: محاولة تجاوز فروق الحسابات يدوياً.
- الحل العملي: الحفاظ الصارم على تمثيل العملية الحقيقية نفسها في المستند المقروء والملف الرقمي، لأن أي تضارب يعرض المنشأة لمخالفات جسيمة.
4. اعتبار رسائل التحذير رفضًا للفاتورة
- الخطأ: التراجع عن المعاملة لمجرد ظهور كلمة
WARNING. - السبب: عدم التمييز بين التحذير التنبيهي ورفض العملية الكامل.
- الحل العملي: قراءة حالة الإبلاغ بدقة؛ فظهور حالة
REPORTEDمع تحذيرات يعني قبول المعاملة مع وجود تنبيهات تحتاج تصحيحاً مستقبلياً.
راجع الفاتورة قبل شراء أو ترقية أي نظام
بعد تحديد الفرق بين الفاتورة الإلكترونية والفاتورة الضريبية، اختر فاتورة فعلية من نشاطك اليومي وراجعها مع فريقك:
- قارن مبالغها ومسمياتها مع البيانات الصادرة.
- اطلب تجربة حية على معاملات تشبه طبيعة عمل ورشتك أو منشأتك.
- اسأل المزوّد عمّا يغطيه نظامه بالضبط من متطلبات مرحلتك، لا عن شعار على صفحته.
ولتوضيح موقع مهنة من هذا كله: يصدر فواتير بالحقول الضريبية المطلوبة ورمز QR للمرحلة الأولى، ويجمع معها التسعير وأوامر العمل والتحصيل. لكنه لا يرتبط اليوم بمنصة فاتورة ولا يوقّع ملفات XML، فإن كانت منشأتك مُلزمة بالربط فستحتاج حل ربط مؤهّلًا إلى جانبه. تجد باقات مهنة وما تشمله كل واحدة في صفحة الأسعار.
تذكر أيضاً مراجعة شروط المبادرات: تنتهي مبادرة إلغاء الغرامات في 31 ديسمبر 2026 مع استبعاد غرامات المادة 45 من نظام ضريبة القيمة المضافة، لذا احرص على تصحيح أوضاع منشأتك دون تأجيل.
أسئلة شائعة
هل تختلف المتطلبات حسب نوع النشاط أو حالة التسجيل الضريبي؟
نعم، يبدأ تحديد المتطلبات من نطاق خضوع المنشأة للائحة وإشعار الربط الفردي من الهيئة، ثم تحديد نوع التعامل (B2B أو B2C). لا يكفي تشابه نشاطك مع منشأة أخرى لافتراض تطابق موعد الإلزام.
ما الفرق بين الفاتورة وسند القبض؟
الفاتورة تمثل استحقاق المعاملة والضريبة، وسند القبض يثبت تحصيل المبالغ النقدية أو البنكية. يجب ربط المستندين معاً داخل دورتك التشغيلية دون إلغاء أحدهما للآخر.
هل يمكن الاعتماد على برامج مثل Word أو Excel لإصدار الفواتير؟
لا تقبل الهيئة الفواتير المحررة عبر معالجات النصوص (Word) أو الجداول غير المحمية (Excel) كفواتير إلكترونية نظامية. تشترط الهيئة نظامًا إلكترونيًا لا يتيح تعديل الفاتورة أو حذفها بعد إصدارها، ويحفظها بصيغة إلكترونية منظمة.