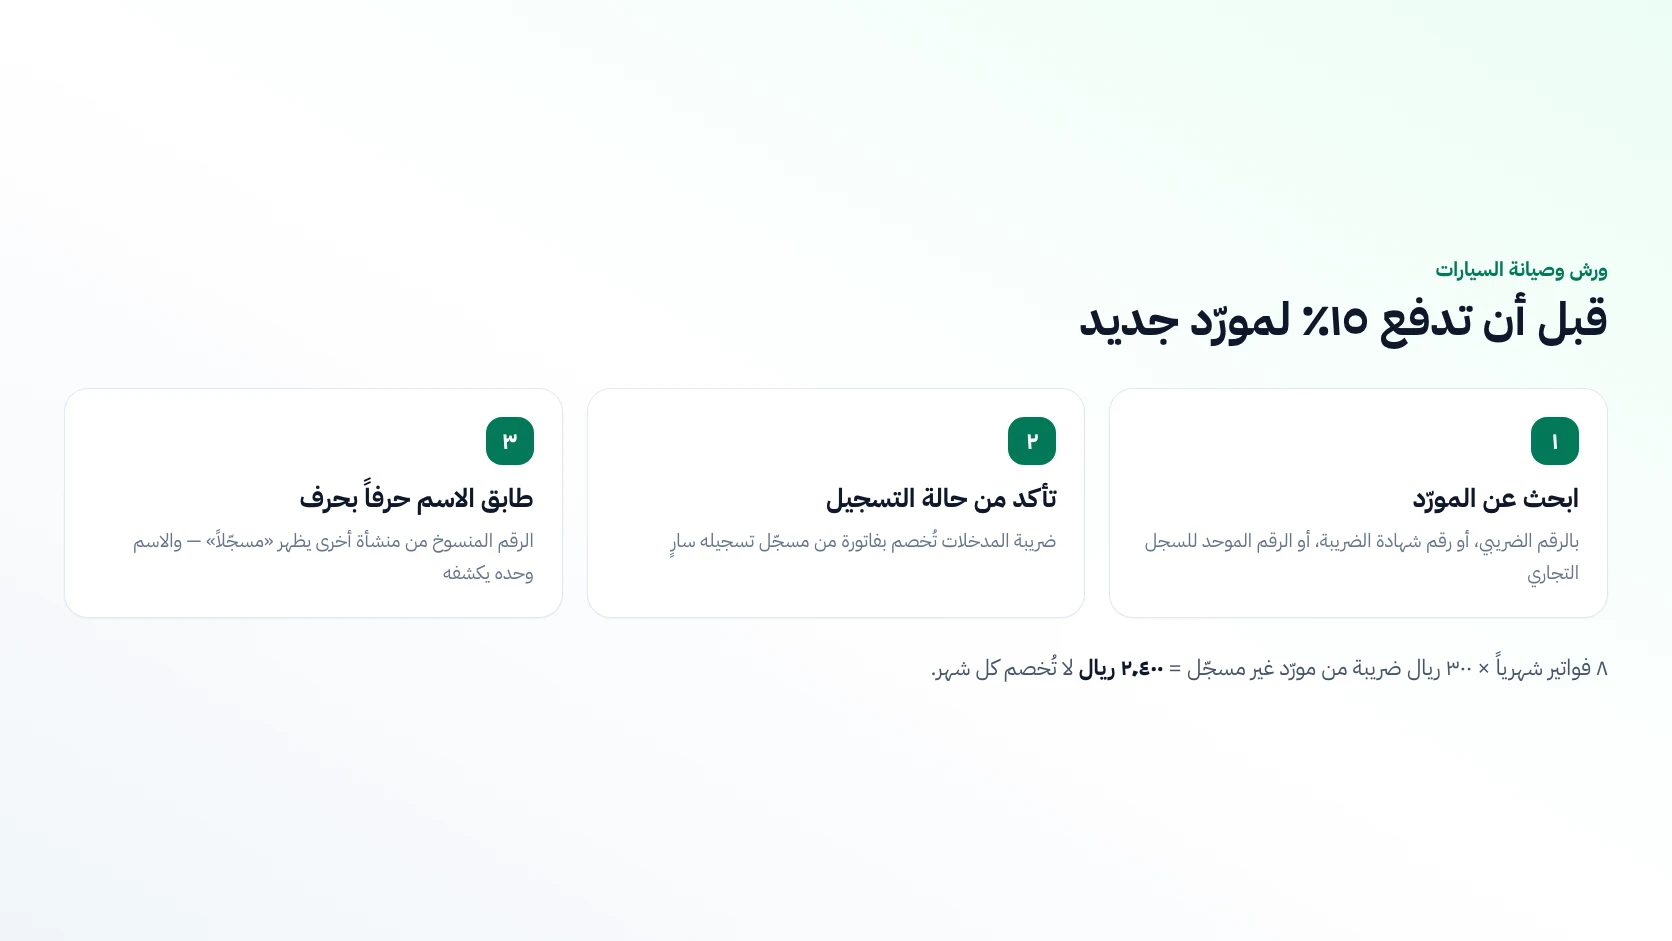
التحقق من التسجيل في ضريبة القيمة المضافة خدمة إلكترونية على موقع هيئة الزكاة والضريبة والجمارك. تبحث فيها بالرقم الضريبي أو برقم شهادة ضريبة القيمة المضافة أو بالرقم الموحد للسجل التجاري، فتظهر لك حالة تسجيل المنشأة. وتستخدمها الورشة قبل أن تدفع الضريبة لمورّد، وقبل أن تكتب رقماً ضريبياً لعميل على فاتورة.
فاتورة قطع الغيار التي عليها 15% لا تثبت أن المورّد مسجّل
مورّد جديد في الصناعية يرسل فاتورة فحمات وأقراص فرامل بمبلغ 2,000 ريال، وتحتها 300 ريال ضريبة قيمة مضافة. تدفع الورشة 2,300 ريال وتفترض أنها ستخصم الـ 300 ريال في الإقرار.
هذا الافتراض يسقط إذا لم يكن المورّد مسجلاً. فخصم ضريبة المدخلات مشروط بحيازة فاتورة ضريبية صالحة، والشخص غير المسجل لا يحق له إصدار فاتورة ضريبية أصلاً. عندها لا تعود الـ 300 ريال ضريبة تستردها، بل تكلفة تدفعها الورشة من هامش ربحها.
والمورّد لا يفلت: إصدار فاتورة ضريبية من شخص غير مسجل غرامته لا تتجاوز 100,000 ريال وفق جدول المخالفات لدى الهيئة. لكن غرامته لا تعيد إليك مالك.
مثال حسابي: لو وصلتك ثماني فواتير في الشهر بالحجم نفسه من مورّد غير مسجل، فهذه 2,400 ريال لا تُخصم كل شهر، و7,200 ريال في الربع. والاستعلام الذي يمنع هذه الخسارة لا يستغرق أكثر من دقائق. ولاستخراج الضريبة من إجمالي أي فاتورة بسرعة استخدم حاسبة الضريبة.
خطوات التحقق من الرقم الضريبي في موقع الهيئة
تتيح الخدمة البحث بأحد ثلاثة أرقام، بأسمائها كما تظهر في الصفحة:
- الرقم الضريبي.
- رقم شهادة ضريبة القيمة المضافة.
- الرقم الموحد للسجل التجاري.
- افتح خدمة التحقق من التسجيل في ضريبة القيمة المضافة على موقع الهيئة (من «الخدمات الإلكترونية»).
- اختر نوع البحث.
- أدخل الرقم كما هو، بلا مسافات ولا شرطات.
- اضغط «إرسال» واقرأ النتيجة.
للمشتريات الكبيرة: إن كان لديك عشرون مورّداً أو أكثر فلا تبحث عنهم واحداً واحداً. في الصفحة نفسها قالب للتحقق من أكثر من منشأة: تنزّله، وتملؤه بالأرقام، وترفعه ملف Excel بامتداد xlsx.
قراءة النتيجة: الرقم الصحيح قد يخص منشأة أخرى
تعرض النتيجة حالة تسجيل المنشأة وبيانات تعريفها، وقد تتغيّر واجهة الهيئة. لكن الورشة تحتاج من النتيجة أمرين فقط:
- حالة التسجيل: لا تعامل الضريبة المكتوبة على فاتورة المورّد ضريبةَ مدخلات إلا إذا ظهر أن المورّد مسجّل وتسجيله سارٍ.
- الاسم: وفيه يقع معظم التلاعب. لو نسخ شخص رقماً ضريبياً صحيحاً من فاتورة منشأة أخرى، فسيظهر الرقم «مسجّلاً»، ولن يكشفه إلا الاسم. قارن اسم المنشأة في النتيجة بالاسم المطبوع على الفاتورة حرفاً بحرف، وإن اختلفا فاسأل المورّد قبل أن تدفع.
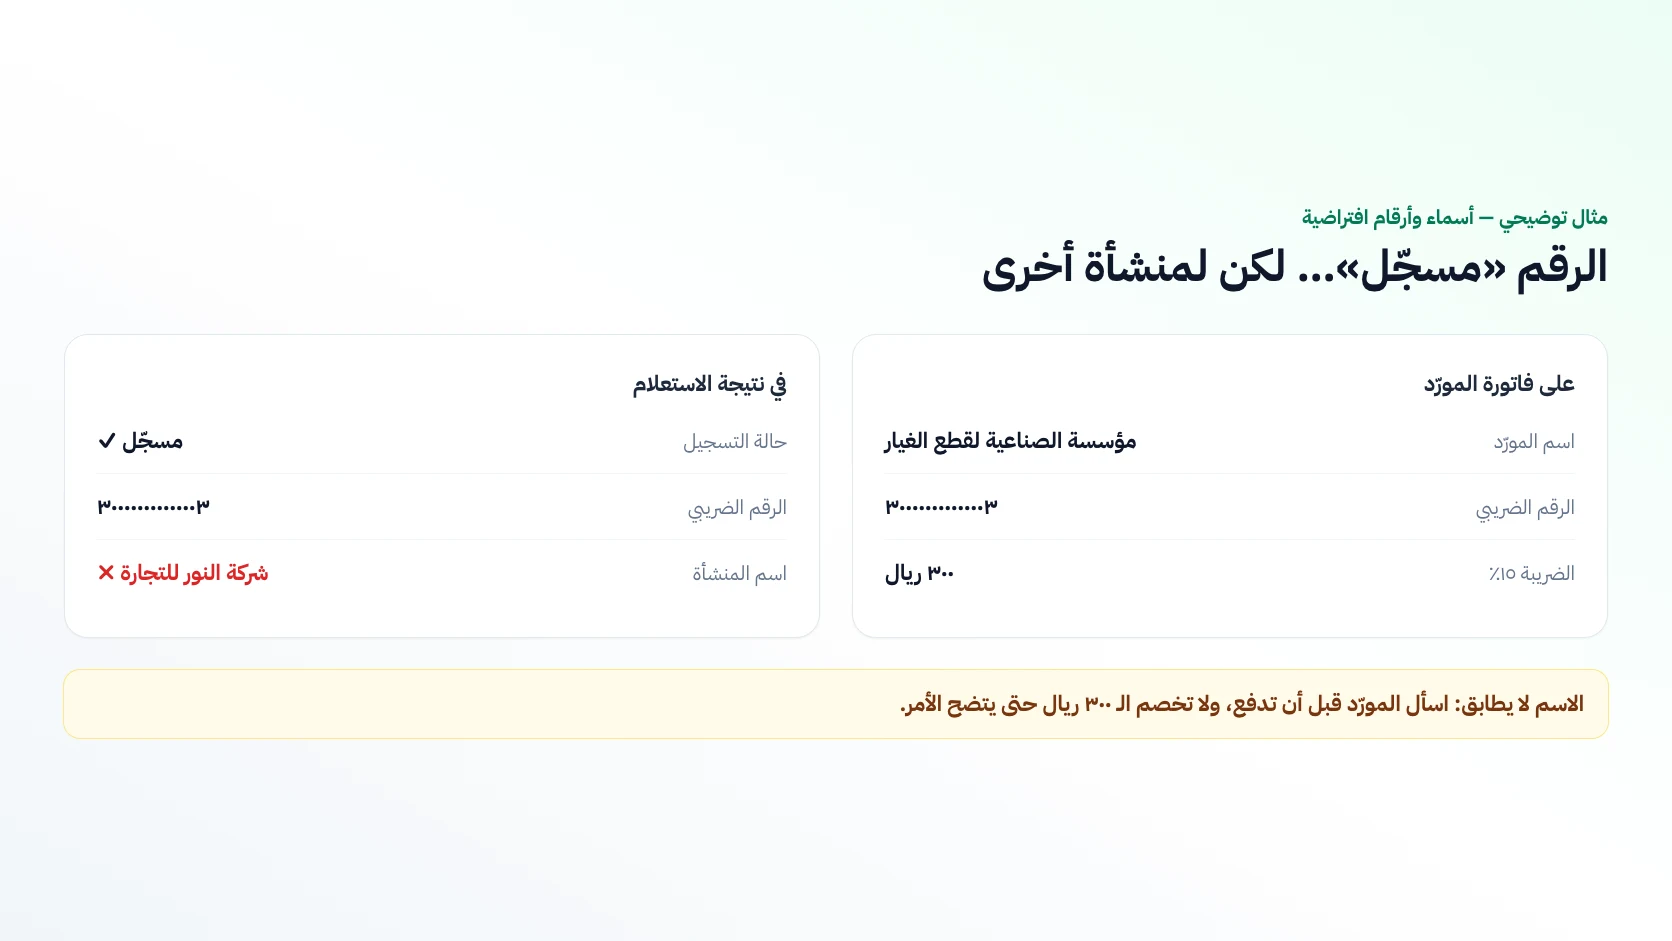
واحفظ لقطة شاشة للنتيجة في ملف المورّد. إن سألك مدقق بعد سنتين عن هذه الفاتورة، فهذه اللقطة بتاريخها هي ما تقدّمه له.
فحص الصيغة يكشف خطأ الكتابة فقط
الرقم الضريبي السعودي 15 رقماً، يبدأ بالرقم 3 وينتهي بالرقم 3. فالرقم المكوّن من 14 خانة، أو الذي يبدأ أو ينتهي بغير 3، خاطئ من الأساس ولا يحتاج إلى استعلام.
أخطاء شائعة في إدخال الرقم
- كتابته بمسافات أو شرطات.
- حذف الرقم 3 من أوله أو آخره.
- الخلط بينه وبين رقم السجل التجاري.
لكن الصيغة الصحيحة لا تعني أن التسجيل سارٍ؛ فالرقم قد يكون سليم الشكل ويعود إلى منشأة ألغت تسجيلها. الاستعلام هو الطريقة الوحيدة لمعرفة الحالة الفعلية.
وتظهر أخطاء الصيغة كذلك عند الربط بمنصة فاتورة: الفاتورة الضريبية التي تحمل رقم مشترٍ بصيغة خاطئة لا تجتاز التحقق. لذلك تحقّق من الرقم الضريبي لعميل الأسطول أو شركة التأمين قبل أول فاتورة — التفاصيل في دليل الفاتورة الإلكترونية لورش السيارات. وفي مهنة، ملف العميل من نوع «شركة / مؤسسة» يرفض رقماً ضريبياً لا يطابق هذه الصيغة؛ أما التحقق من التسجيل نفسه فيبقى عبر خدمة الهيئة.
حين يبحث العميل عن ورشتك أنت
شركات التأمين وشركات التأجير تتحقق من تسجيلك كما تتحقق أنت من تسجيل مورّديك. فتحتاج إلى إجابة واضحة عن سؤالين:
- هل أنت ملزم بالتسجيل؟ التسجيل إلزامي إذا تجاوزت إيراداتك السنوية 375,000 ريال، واختياري بين 187,500 و375,000 ريال، ودون 187,500 ريال لا يحق التسجيل.
- هل تضيف 15% على فواتيرك وأنت غير مسجل؟ بعض الورش الصغيرة تفعل ذلك لتبدو فاتورتها رسمية، وهي مخالفة غرامتها لا تتجاوز 100,000 ريال. الورشة غير المسجلة تصدر فاتورة بلا ضريبة، وهذا نظامي تماماً.
أما الورشة التي تجاوزت إيراداتها 375,000 ريال ولم تسجّل بعد، فعليها تدارك وضعها فوراً؛ فعدم التسجيل خلال المدة النظامية غرامته 10,000 ريال.
غرامات المخالفات المرتبطة بالتسجيل والفواتير
| المخالفة | الغرامة وفق جدول الهيئة |
|---|---|
| عدم التسجيل خلال المدة النظامية | 10,000 ريال |
| إصدار فاتورة ضريبية من شخص غير مسجل | لا تتجاوز 100,000 ريال |
| عدم حفظ الفواتير والدفاتر والسجلات خلال المدة النظامية | لا تزيد على 50,000 ريال |
| تكرار المخالفة نفسها خلال ثلاث سنوات من ثبوتها نهائياً | يحق للهيئة مضاعفة الغرامة |
المصدر: المخالفات والغرامات — ضريبة القيمة المضافة. وراجع المبادرات السارية لإلغاء الغرامات أو الإعفاء منها لدى الهيئة قبل الاعتماد على أي رقم.
أين يدخل الاستعلام في يوم عمل الورشة
إذا تُرك الاستعلام لذاكرة الموظف فسيُنسى. الأفضل أن تربطه بإجراء تقوم به الورشة أصلاً:
- عند فتح حساب لمورّد جديد: استعلم عنه قبل أول دفعة.
- عند إضافة عميل من الشركات (تأجير، أسطول، تأمين): استعلم عنه قبل أول فاتورة ضريبية باسمه.
- لا تكتفِ بالتحقق مرة واحدة؛ أعد الاستعلام دورياً قبل كل إقرار.
الاستعلام نفسه لا يأخذ إلا دقائق. أما الوقت الضائع فيأتي بعده، حين يعيد موظف الاستقبال كتابة فاتورة المورّد سطراً سطراً في دفتر أو ملف، وقد يخطئ في مبلغ الضريبة أثناء النقل.
وفي باقة ماكس من مهنة تصوّر فاتورة المورّد فتُقرأ أصنافها وتدخل المخزون بتكلفتها وضريبتها بدل إعادة كتابتها. أما التحقق من تسجيل المورّد نفسه فيبقى خطوة رقابية تقوم بها الورشة عبر خدمة الهيئة.
شاهد كيف تسجّل مهنة فاتورة المورّد والضريبة والمخزون من صورة واحدة
قراءة فاتورة المورّد متاحة في باقة ماكس.
مهنة لورش السياراتالأسئلة الأكثر شيوعاً
هل أستطيع التحقق بالسجل التجاري بدل الرقم الضريبي؟
نعم. الرقم الموحد للسجل التجاري أحد أنواع البحث الرسمية في خدمة الهيئة، إلى جانب الرقم الضريبي ورقم شهادة ضريبة القيمة المضافة.
ما الفرق بين الرقم الضريبي ورقم السجل التجاري؟
هما رقمان مختلفان. الرقم الضريبي 15 رقماً يبدأ بالرقم 3 وينتهي به، ويُطبع على الفاتورة الضريبية. أما رقم السجل التجاري فيصدر من وزارة التجارة ويثبت قيد المنشأة التجاري، ولا يصلح بديلاً عن الرقم الضريبي على الفاتورة.
ظهر أن المورّد غير مسجل وقد دفعت له الضريبة، ماذا أفعل؟
لا تسجّل المبلغ ضريبةَ مدخلات في إقرارك. الشخص غير المسجل لا يحق له إصدار فاتورة ضريبية أصلاً، فلا تصلح فاتورته سنداً للخصم. اطلب من المورّد استرداد المبلغ الذي حصّله على أنه ضريبة، أو إثبات تسجيله برقم صحيح، واحفظ لقطة نتيجة الاستعلام وراجعها مع محاسبك.
هل يمكن التحقق من عدة موردين دفعة واحدة؟
نعم. توفّر صفحة الخدمة قالباً تنزّله وتملؤه بأرقام الموردين، ثم ترفعه ملف Excel بامتداد xlsx للتحقق من أكثر من منشأة في طلب واحد.
هل يحتاج عميل الأفراد إلى رقم ضريبي على فاتورته؟
لا. العميل الفرد تُصدر له فاتورة ضريبية مبسطة لا تشترط بياناته الضريبية. أما المنشأة المسجلة فتحتاج فاتورة ضريبية يُثبت فيها رقمها الضريبي وعنوانها.
وعن الفرق بين الفاتورة المبسطة والفاتورة الضريبية للمنشآت، راجع دليل الفاتورة الضريبية المبسطة.