في طريقة هامش الربح يدفع التاجر الضريبة على الفرق بين سعر بيع السيارة المستعملة وسعر شرائها، لا على كامل سعر البيع. والمعادلة: (سعر البيع شاملاً الضريبة − سعر الشراء) × 15 ÷ 115. الطريقة خيار لا إلزام، ولا يطبّقها إلا تاجر سيارات مرخّص حصل على موافقة الهيئة مسبقاً.
إن كنت صاحب معرض فهذا الدليل يوضح الحساب والفاتورة والإقرار. وإن كانت لديك ورشة تجهّز سيارات للمعارض — أو تفكّر في شراء سيارة من زبون لبيعها — فاقرأ القسم المخصص لك أدناه قبل أي شيء آخر.
ما هي طريقة هامش الربح؟
المادة 48 من اللائحة التنفيذية لنظام ضريبة القيمة المضافة تنظّم احتساب الضريبة على توريد السلع المستعملة المؤهلة بطريقة هامش الربح. وقد فُعِّلت أحكامها على السيارات المستعملة المؤهلة بقرار مجلس إدارة الهيئة رقم (11-9-22)، ويُعمل به من 1 يوليو 2023.
سبب وجودها بسيط: المعرض يشتري معظم سياراته المستعملة من أفراد لا يفرضون ضريبة، فلا تكون لديه فاتورة ضريبية تتيح خصم ضريبة مدخلات. ولو فرض 15% على كامل سعر البيع لارتفع سعره أمام البيع المباشر بين الأفراد.
التفعيل حتى اليوم على السيارات المستعملة المؤهلة وحدها، رغم أن نص المادة 48 يتناول السلع المستعملة عموماً. فلا تقس عليه بقية السلع المستعملة قبل قرار من الهيئة.
من يحق له تطبيق هامش الربح؟
تشترط الهيئة في خدمة التقديم توافر الشروط كلها:
- أن تكون السيارة مصنّفة «سيارة مستعملة مؤهلة» من قبل الهيئة.
- أن تكون مسجّلة في المملكة.
- أن يكون الخاضع للضريبة مرخّصاً بمزاولة نشاط تجارة السيارات بسجل تجاري أو ترخيص مشابه.
- أن يحصل على موافقة الهيئة على استخدام الطريقة — التسجيل في الضريبة وحده لا يكفي، والطلب يُقدَّم عبر خدمة إلكترونية لدى الهيئة.
- ألا تكون ضريبة المدخلات على شراء السيارة قد خُصمت بالطريقة الاعتيادية.
- استيفاء متطلبات الفاتورة وحفظ السجلات وفق المادتين 48 و53 من اللائحة.
الإخلال بمتطلبات المادة 48 — ومنها حفظ السجلات — يُسقط حقك في الطريقة، فتُحتسب الضريبة على كامل قيمة البيع. وللهيئة قائمة منشورة بالمنشآت المعتمدة لتطبيق هامش الربح.
هل تستطيع ورشة الصيانة تطبيق هامش الربح؟
لا — إلا إذا كانت مرخّصة بتجارة السيارات وحاصلة على موافقة الهيئة. معيار التصنيف الرابع يشترط أن يكون توريد السيارة من شخص خاضع للضريبة مسجّل لدى الهيئة ومرخّص بمزاولة نشاط تجارة السيارات. والورشة التي نشاطها الصيانة والإصلاح لا ينطبق عليها الشرط.
عملياً: لو اشترت ورشة سيارة زبون بـ 40,000 ريال وباعتها بـ 46,000 ريال، فالضريبة على كامل سعر البيع: 46,000 × 15 ÷ 115 = 6,000 ريال. ولو كانت الطريقة متاحة لها لكانت الضريبة على الهامش (6,000 ريال) = 782.61 ريالاً فقط. الفارق يبتلع الربح، ولهذا تفصل الورش نشاط تجارة السيارات في كيان مرخّص مستقل.
متى تكون السيارة «مستعملة مؤهلة»؟
معايير التصنيف المرافقة للقرار أربعة، ويجب أن تتحقق كلها:
- مسجّلة في المملكة.
- سبق قيادتها على الطريق لأغراض شخصية أو لأغراض العمل.
- صالحة لإعادة الاستعمال كما هي، أو بعد تصليحات وتحسينات — بشرط ألا تكون قد خضعت لتعديلات غيّرت طبيعتها الأساسية.
- يورّدها شخص خاضع للضريبة مسجّل لدى الهيئة ومرخّص بتجارة السيارات.
وتستثني المعايير صراحةً:
- السيارات الجديدة — وتسجيل السيارة والمسافة المقطوعة لتسليمها للعميل لا يجعلانها «مستعملة».
- السيارات المستوردة إلى المملكة ولو كانت مستعملة خارجها، بما فيها المستلمة بالنيابة عن الشخص.
- أي سيارة اشتُريت بفاتورة ضريبية تُظهر الضريبة وخُصمت مدخلاتها.
طريقة الحساب خطوة بخطوة
- هامش الربح = سعر البيع شاملاً الضريبة − سعر الشراء.
- الضريبة المستحقة = هامش الربح × (15 ÷ 115).
يُحسب الهامش لكل سيارة على حدة. وكسر 15/115 يستخرج الضريبة من داخل المبلغ لأن الهامش يُعامل باعتباره شاملاً للضريبة. ولاستخراج الضريبة من أي مبلغ شامل بسرعة، استخدم حاسبة الضريبة المجانية.
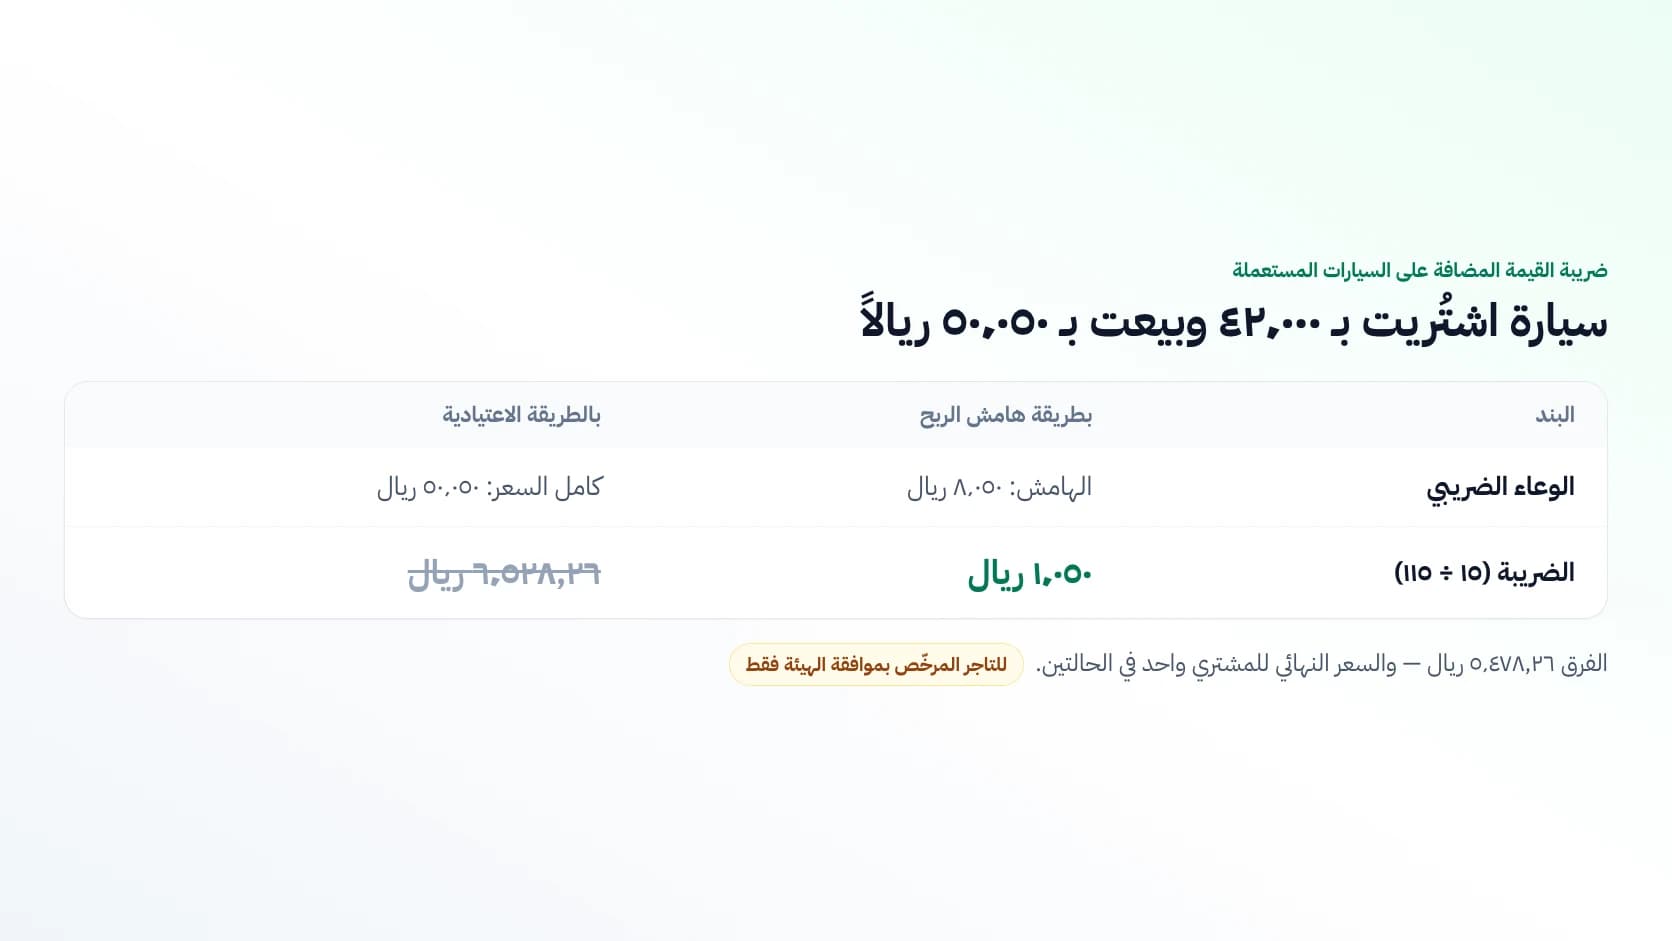
مثال رقمي مقارن
اشترى معرض سيارة من مالكها الفرد بـ 42,000 ريال، وباعها بـ 50,050 ريالاً:
| البند | بطريقة هامش الربح | بالطريقة الاعتيادية |
|---|---|---|
| سعر البيع للعميل | 50,050 ريال | 50,050 ريال |
| الوعاء الضريبي | الهامش: 8,050 ريال | كامل السعر: 50,050 ريال |
| الضريبة (× 15 ÷ 115) | 1,050 ريال | 6,528.26 ريال |
| الفرق | 5,478.26 ريال تبقى للمعرض، والسعر النهائي للمشتري واحد في الحالتين | |
تكاليف تجهيز السيارة في الورشة
هنا يقع الخطأ المحاسبي الشائع: تكلفة الإصلاح وقطع الغيار والدهان لا تُضاف إلى سعر الشراء عند حساب الهامش. سعر الشراء هو المدفوع لمالك السيارة فقط.
لكن ضريبة فاتورة الورشة تبقى ضريبة مدخلات بالطريقة الاعتيادية. فلو جهّزت الورشة السيارة بـ 3,000 ريال + 450 ريال ضريبة:
- يبقى هامش السيارة 8,050 ريالاً وضريبتها 1,050 ريالاً — لا يتغيّر شيء.
- ويخصم المعرض الـ 450 ريالاً في إقراره ضريبةَ مدخلات مستقلة، متى توافرت شروط الخصم.
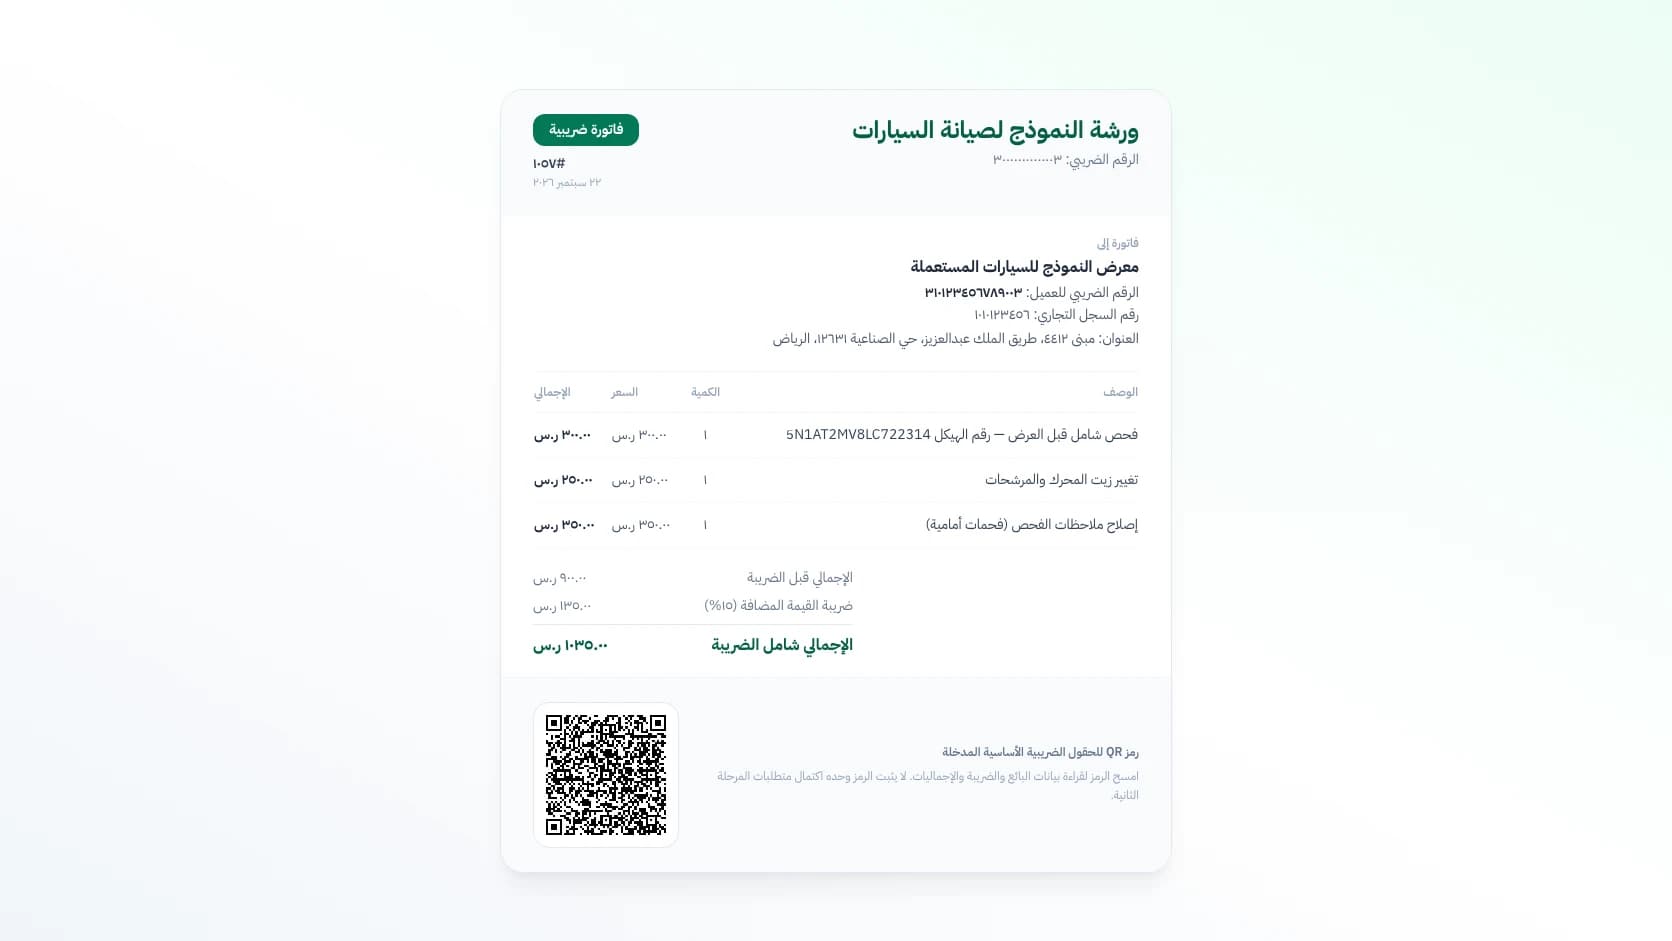
لذلك يطلب المعرض من الورشة فاتورة ضريبية مرتبطة بـ أمر عمل مستقل لكل سيارة برقم الهيكل (VIN)، ليثبت المحاسب تكلفة التجهيز وضريبتها لكل مركبة على حدة.
إذا بعت السيارة بخسارة
الهامش يُحسب لكل سيارة على حدة. فإذا بعتها بسعر يساوي سعر شرائها أو أقل، فلا هامش ولا ضريبة على تلك السيارة.
ولا تُقاصّ خسارة سيارة بربح أخرى: لو خسرت في سيارة 2,500 ريال وربحت في ثانية هامشاً قدره 2,300 ريال، فالأولى ضريبتها صفر، والثانية عليها 2,300 × 15 ÷ 115 = 300 ريال — بصرف النظر عن محصلة الشهر.
الفاتورة: ماذا يجب أن تتضمّن؟
قرار المحافظ رقم (6-2-23) حدد تفاصيل إضافية تُضاف إلى ما تشترطه المادة 53، ويُعمل بها من 1 يوليو 2023:
| التفصيل | الفاتورة الضريبية | الفاتورة الضريبية المبسطة |
|---|---|---|
| عنوان الفاتورة | «فاتورة ضريبية لهامش الربح» | «فاتورة ضريبية مبسطة لهامش الربح» |
| بيانات العميل | رقم تسجيله الضريبي إن وُجد | اسمه وعنوانه ومعرّفاته، ورقمه الضريبي إن وُجد |
| رقم الهيكل (VIN) | ضمن بيانات السلعة | ضمن بيانات السلعة |
| مبلغ الضريبة | يُذكر المقابل شاملاً الضريبة دون الإشارة إلى مبلغ الضريبة المستحق | |
| الرقم التسلسلي | ضمن متطلبات المادة 53 | مطلوب صراحةً |
لأن الفاتورة لا تُظهر مبلغ الضريبة، لا يجد المشتري — ومنه عميل الأسطول — مبلغاً مثبتاً ليخصمه ضريبةَ مدخلات. اذكر ذلك لعميل الشركات قبل البيع لا بعده.
هل تخضع فواتير هامش الربح للفوترة الإلكترونية؟
القرار نفسه الذي فعّل المادة 48 نصّ على تعليق الإلزام بكل متطلبات لائحة الفوترة الإلكترونية على الفواتير الصادرة عن توريدات السيارات المستعملة المؤهلة، وذلك «لحين صدور قرار من محافظ الهيئة بإيقاف التعليق». أي أن هذه الفواتير تحديداً خارج متطلبات الفوترة الإلكترونية حتى يُرفع التعليق.
التعليق يخصّ فواتير السيارات المستعملة المؤهلة وحدها. أما بقية مبيعاتك وخدماتك — ومنها فواتير الورشة — فتبقى خاضعة لمتطلبات الفوترة الإلكترونية كالمعتاد. راجع دليل الفوترة الإلكترونية للورش، وتحقّق من آخر تحديث لدى الهيئة قبل الاعتماد على التعليق.
الإقرار الضريبي وحفظ السجلات
في الإقرار يُدرج الهامش مستبعَداً منه الضريبة ضمن المبيعات الخاضعة للنسبة الأساسية. في مثالنا: 8,050 − 1,050 = 7,000 ريال وعاءً، وضريبته 1,050 ريال.
واحفظ فواتير الشراء والبيع وعقود الشراء من الأفراد وسجلات كل سيارة للمدة النظامية لحفظ السجلات؛ فالمادة 48 تعلّق حق استخدام الطريقة على استيفاء متطلبات السجلات.
أين تدخل الورشة، وأين تدخل مهنة؟
إن كانت ورشتك تجهّز سيارات المعارض، فالمعرض يحتاج منك توثيقاً يصلح لمحاسبه:
- أمر عمل مستقل لكل سيارة يثبت رقم الهيكل ومواصفات الفحص.
- عرض سعر يوافق عليه العميل من جواله قبل بدء العمل.
- فاتورة ضريبية تخرج من أمر العمل نفسه، وضريبتها محسوبة بالهللة.
توضيح: مهنة برنامج لإدارة الورش ومراكز الصيانة وفواتير خدماتها. لا تحسب ضريبة هامش الربح لمبيعات معارض السيارات، ولا تُصدر «فاتورة ضريبية لهامش الربح». إن كنت معرضاً فهذه الحسبة تتم في نظامك المحاسبي بعد موافقة الهيئة.
شاهد كيف تنظّم مهنة أوامر العمل والفواتير في مكان واحد
الأسئلة الأكثر شيوعاً
كيف أحسب ضريبة القيمة المضافة على هامش الربح؟
اطرح سعر الشراء من سعر البيع شاملاً الضريبة، ثم اضرب الناتج في 15 ÷ 115. مثال: سيارة اشتُريت بـ 42,000 ريال وبيعت بـ 50,050 ريالاً — الهامش 8,050 ريالاً، والضريبة 1,050 ريالاً.
هل طريقة هامش الربح إلزامية؟
لا، هي خيار للتاجر المرخّص الذي وافقت له الهيئة عليه. ومن لم يطبّقها يحتسب الضريبة على كامل قيمة البيع بالطريقة الاعتيادية.
هل تستطيع ورشة الصيانة تطبيق هامش الربح على سيارة اشترتها من زبون؟
لا، ما لم تكن مرخّصة بمزاولة نشاط تجارة السيارات بسجل تجاري أو ترخيص مشابه، وحاصلة على موافقة الهيئة. ومعيار التصنيف يشترط أن يكون المورّد شخصاً خاضعاً للضريبة مرخّصاً بتجارة السيارات، فالورشة بنشاط الصيانة وحده خارج الطريقة.
هل تتأهل سيارة مستعملة مستوردة؟
لا. معايير التصنيف تستثني السيارات المستوردة إلى المملكة حتى لو كانت مستعملة خارجها، بما فيها المستلمة بالنيابة عن الشخص. وتستثني كذلك السيارات الجديدة؛ فتسجيل السيارة والمسافة المقطوعة لتسليمها لا يجعلانها مستعملة.
هل أضيف تكاليف الإصلاح والتجهيز إلى سعر الشراء؟
لا. الهامش هو الفرق بين سعر البيع شاملاً الضريبة وسعر شراء السيارة نفسها. أما ضريبة فاتورة الورشة على التجهيز فتُعامل بالطريقة الاعتيادية وتُخصم ضريبة مدخلات في الإقرار متى توافرت شروط الخصم.
ماذا لو بعت السيارة بخسارة؟
الهامش يُحسب لكل سيارة على حدة. فإذا كان سعر البيع مساوياً لسعر الشراء أو أقل منه فلا هامش ولا ضريبة على تلك السيارة، ولا تُخصم خسارتها من هامش سيارة أخرى.
هل يستطيع المشتري خصم الضريبة من فاتورة هامش الربح؟
فاتورة هامش الربح لا تُظهر مبلغ الضريبة أصلاً — القرار يلزم بذكر المقابل شاملاً الضريبة دون الإشارة إلى مبلغها — فلا يجد المشتري مبلغ ضريبة مثبتاً ليخصمه. هذا يهمّ عملاء الشركات والأساطيل قبل الشراء.
المصادر الرسمية
- قرار مجلس إدارة الهيئة (11-9-22): تفعيل المادة 48 على السيارات المستعملة المؤهلة ومعايير التصنيف — أم القرى، نفاذاً من 1 يوليو 2023، وفيه تعليق الإلزام بالفوترة الإلكترونية على هذه التوريدات.
- قرار المحافظ (6-2-23): التفاصيل الإضافية في فواتير السلع المستعملة المؤهلة
- خدمة «تطبيق ضريبة القيمة المضافة لهامش الربح للسيارات المستعملة» وشروطها — هيئة الزكاة والضريبة والجمارك
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة (المادتان 48 و53)
هذا الدليل شرح عام لا استشارة ضريبية، والأنظمة تتغيّر — تحقّق من نص القرارات لدى الهيئة قبل اتخاذ قرار محاسبي.